Mercado de Carbono: novas regras para a indústria.
Mercado de Carbono: entenda as novas regras para a indústria em 2027, os impactos da Lei 15.042/2024 e como preparar sua empresa para o SBCE.
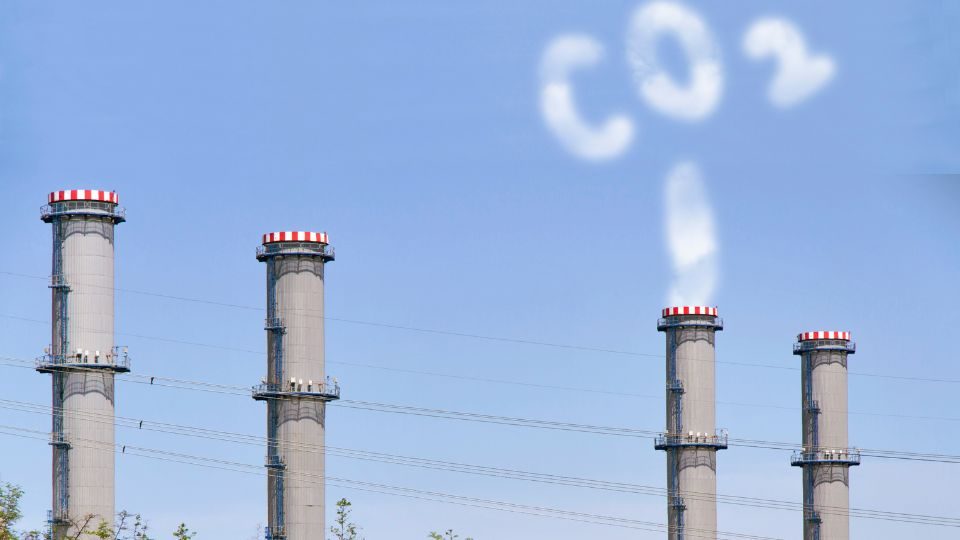
Nova regulamentação estabelece cronograma para o controle das emissões industriais e exige atenção das empresas à governança, aos contratos e aos riscos regulatórios. Entenda o que determina a Lei nº 15.042/2024 e como se preparar.
O Mercado de Carbono brasileiro ingressa em uma nova fase de implementação, com importantes consequências para a indústria e para o planejamento jurídico e econômico das empresas. Em 29 de outubro de 2026, o Ministério da Fazenda anunciou a Portaria SEMC/MF nº 3.199/2026, que estabelece um cronograma progressivo para a Mensuração, o Relato e a Verificação (MRV) das emissões de gases de efeito estufa no âmbito do Sistema Brasileiro de Comércio de Emissões (SBCE).
A medida representa mais um passo na regulamentação da Lei nº 15.042/2024, responsável pela criação do mercado regulado de carbono no Brasil. Sua implementação começará, em 2027, por determinadas atividades industriais, alcançando progressivamente outros segmentos produtivos e modalidades de transporte.
Embora a matéria esteja diretamente relacionada à proteção ambiental, suas consequências ultrapassam essa dimensão. A nova regulamentação poderá influenciar custos operacionais, decisões de investimento, relações contratuais, acesso ao financiamento e responsabilidades dos administradores.
É necessário esclarecer, desde logo, que a portaria não estabelece limites imediatos de emissão, nem determina a entrega imediata de relatórios ou a aquisição obrigatória de créditos de carbono.
O que se inicia é um processo regulatório gradual destinado a organizar as informações necessárias ao funcionamento do sistema.
Para as empresas, entretanto, a ausência de determinadas obrigações imediatas não significa que o assunto possa ser ignorado. A preparação antecipada poderá representar uma importante medida de eficiência administrativa, prevenção de riscos e segurança jurídica.
1. O que é o mercado regulado de carbono e qual sua finalidade?
O Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE) foi instituído pela Lei nº 15.042, de 11 de dezembro de 2024, com o objetivo de estabelecer mecanismos econômicos e regulatórios destinados à redução das emissões responsáveis pelas mudanças climáticas.
O sistema brasileiro se aproxima do modelo internacionalmente conhecido como cap and trade, expressão que pode ser compreendida como um regime de limitação e negociação de direitos de emissão.
Nesse modelo, a autoridade competente estabelece, para determinado período, um limite global de emissões aplicável às atividades reguladas. A partir desse limite, são definidos mecanismos de alocação e negociação de ativos, permitindo que os agentes econômicos cumpram suas obrigações segundo as condições previstas na regulamentação.
A legislação brasileira contempla, entre outros instrumentos, as Cotas Brasileiras de Emissões (CBEs) e os Certificados de Redução ou Remoção Verificada de Emissões (CRVEs). As CBEs representam direitos de emissão no âmbito do sistema regulado. Os CRVEs, por sua vez, estão associados a reduções ou remoções efetivas e verificadas de gases de efeito estufa, observados os requisitos legais.
É importante distinguir esses ativos dos créditos comercializados no mercado voluntário de carbono, que possuem características e condições jurídicas próprias. Na prática, a ideia é introduzir o custo das emissões nas decisões econômicas, estimulando processos produtivos menos intensivos em carbono.
A efetiva aplicação de limites e dos mecanismos de alocação, contudo, dependerá da implementação do Plano Nacional de Alocação e das demais regulamentações pertinentes.
2. Quais setores industriais serão abrangidos pelo novo cronograma?
A Portaria SEMC/MF nº 3.199/2026 estabelece o ingresso progressivo de setores econômicos no sistema de Mensuração, Relato e Verificação.
A implementação está organizada em três etapas principais.
Primeira etapa — início em 2027
Abrange atividades como produção de alumínio, usinas integradas de ferro e aço, cimento, exploração e produção de petróleo e gás natural, determinados segmentos da indústria química, mineração de ferro e bauxita, papel e celulose e fabricação de vidro.
Segunda etapa — início até 2029
Contempla outros setores industriais, incluindo cerâmica, usinas semi-integradas de ferro e aço, atividades químicas ainda não incluídas, indústria de alimentos e bebidas, mineração de outros minerais, refino de petróleo e setor elétrico.
Terceira etapa — início até 2031
Alcança os transportes rodoviário, ferroviário e aquaviário.
A aviação possui tratamento de coordenação regulatória específico com a Agência Nacional de Aviação Civil (ANAC). O setor de resíduos e saneamento também demanda disciplina própria, considerando suas particularidades técnicas e legais.
Cabe destacar que a inclusão de determinado setor no cronograma não significa que todas as empresas dessa atividade estarão automaticamente submetidas às mesmas exigências.
O enquadramento dependerá dos critérios previstos na legislação, do volume de emissões, das características das fontes e instalações e das metodologias regulamentares aplicáveis.
Portanto, a identificação do setor econômico constitui apenas o primeiro passo da análise jurídica de conformidade.
3. Os limites de 10 mil e 25 mil toneladas: o que determina a lei?
Um dos pontos fundamentais para a compreensão do novo sistema está no artigo 30 da Lei nº 15.042/2024.
A legislação estabelece dois patamares de emissões anuais, com consequências regulatórias distintas.
Os operadores responsáveis por instalações e fontes que emitam mais de 10 mil toneladas de dióxido de carbono equivalente (tCO₂e) por ano estarão sujeitos às obrigações previstas nos incisos I, II e IV do artigo 29, observados os critérios legais e regulamentares. Entre essas obrigações estão a apresentação de plano de monitoramento e o envio de relatos das emissões e remoções.
Já os operadores que emitam mais de 25 mil tCO₂e por ano estarão sujeitos também à obrigação de conciliação periódica prevista no inciso III do artigo 29. Em linguagem empresarial, isso significa que o sistema estabelece uma distinção entre acompanhar e informar as emissões e cumprir compromissos associados aos limites regulatórios de emissão.
Além disso, o § 2º do artigo 30 condiciona a aplicação das obrigações à existência de metodologias consolidadas de mensuração, relato e verificação, conforme definição do órgão gestor. A legislação ainda contempla tratamento específico para determinadas atividades, incluindo hipóteses relacionadas ao tratamento e à destinação final de resíduos sólidos e efluentes líquidos.
Por essa razão, não basta conhecer o faturamento da sociedade ou verificar sua classificação econômica. É necessário compreender o funcionamento de suas instalações e o perfil efetivo de emissões. Uma indústria de menor faturamento, mas com processos produtivos intensivos em carbono, poderá apresentar exposição regulatória mais significativa do que uma empresa economicamente maior, porém menos emissora.
4. O que significa Mensuração, Relato e Verificação (MRV)?
O procedimento denominado MRV é um dos fundamentos técnicos do novo sistema.
A mensuração corresponde à quantificação das emissões e remoções de gases de efeito estufa segundo metodologias reconhecidas.
O relato consiste na organização e apresentação dessas informações ao órgão competente.
A verificação corresponde à avaliação da confiabilidade e conformidade dos dados, mediante os procedimentos de validação independente previstos na regulamentação.
O Ministério da Fazenda informou que cada etapa setorial contará com um período progressivo de preparação. Para a primeira etapa, iniciada em 2027, a sequência compreende a elaboração do plano de monitoramento, o acompanhamento das emissões nos anos seguintes e a consolidação dos dados necessários ao futuro Plano Nacional de Alocação.
As exigências operacionais detalhadas, inclusive metodologias, documentação e critérios de verificação, serão disciplinadas por regulamentação complementar. O objetivo, neste momento, não é exigir que todas as indústrias passem imediatamente a negociar ativos de carbono, mas estabelecer informações tecnicamente consistentes para a estruturação do sistema.
Essa distinção é importante porque impede interpretações equivocadas acerca de obrigações que ainda não se encontram integralmente exigíveis.
5. Quais serão os impactos econômicos para as empresas?
O mercado regulado de carbono deverá influenciar o planejamento de determinadas atividades econômicas, especialmente aquelas com processos produtivos intensivos em energia e emissões.
A implantação de sistemas de mensuração poderá exigir investimentos em equipamentos, softwares, procedimentos de controle, treinamento e serviços técnicos especializados. Considere, por exemplo, uma empresa siderúrgica que utilize diferentes fontes de energia e mantenha instalações industriais em mais de uma localidade.
A organização das informações sobre emissões poderá exigir integração entre unidades produtivas, fornecedores de tecnologia, profissionais ambientais, contabilidade e administração financeira. Em uma indústria de cimento, a necessidade de produzir informações confiáveis poderá influenciar decisões sobre modernização das instalações, eficiência energética e planejamento de investimentos.
Esses exemplos demonstram que o cumprimento regulatório não constitui apenas uma despesa administrativa. A qualidade das informações produzidas poderá contribuir para decisões econômicas mais consistentes, permitindo identificar ineficiências produtivas e avaliar alternativas de modernização.
Entretanto, não se deve presumir que toda adaptação gerará ganhos financeiros imediatos. A viabilidade econômica dependerá das características da atividade, dos custos de implementação, das tecnologias disponíveis e da futura estrutura de funcionamento do SBCE.
6. Contratos empresariais: quem deverá suportar os novos custos?
A regulamentação do mercado de carbono também poderá produzir consequências relevantes nos contratos empresariais. Contratos de fornecimento industrial, distribuição, prestação de serviços e operações de longo prazo frequentemente envolvem preços definidos com base em determinada estrutura de custos.
Com a implementação progressiva do SBCE, poderão surgir despesas relacionadas ao monitoramento das emissões, à contratação de serviços de verificação e, futuramente, ao cumprimento das obrigações de conciliação. Imagine uma indústria que mantém contrato de fornecimento por cinco anos, com preços previamente estabelecidos.
Se novas exigências regulatórias aumentarem os custos da atividade, poderá surgir discussão sobre a possibilidade de repassar esses valores ao comprador. A resposta dependerá da distribuição contratual dos riscos, das cláusulas de reajuste e revisão e das circunstâncias concretas da contratação.
Nesse contexto, os artigos 421, 421-A e 422 do Código Civil possuem especial relevância, ao disciplinarem a liberdade contratual, a alocação de riscos e a boa-fé objetiva. A alteração da regulamentação ambiental não autoriza, por si só, a revisão automática dos contratos.
Por isso, contratos novos ou em fase de renegociação devem considerar, quando pertinente, disposições sobre:
Responsabilidade pelos custos de conformidade regulatória;
Fornecimento e verificação de informações ambientais;
Auditorias e acesso a registros técnicos;
Alterações legislativas e regulatórias;
Responsabilidades por descumprimento e inconsistências de informações.
Também merece atenção a contratação de projetos relacionados a créditos de carbono, nos quais será indispensável avaliar titularidade, critérios de verificação, possibilidade de negociação e riscos de dupla contagem.
A adequada distribuição contratual dos riscos ambientais pode reduzir conflitos comerciais e aumentar a previsibilidade das operações empresariais.
7. Governança corporativa e responsabilidade dos administradores.
O avanço do mercado regulado de carbono também reforça a importância da governança corporativa. A decisão de implantar sistemas de monitoramento, contratar verificadores e destinar recursos à conformidade envolve atribuições típicas da administração empresarial.
Nas sociedades anônimas, os artigos 153 e 155 da Lei nº 6.404/1976 estabelecem deveres de diligência e lealdade dos administradores. Nas sociedades limitadas, o artigo 1.011 do Código Civil fornece importante parâmetro para a avaliação do dever de cuidado na administração.
Essas disposições não significam que qualquer irregularidade ambiental ou falha de mensuração gere automaticamente responsabilidade pessoal dos administradores. A responsabilização dependerá da conduta, dos pressupostos legais aplicáveis e das circunstâncias do caso.
Entretanto, riscos regulatórios identificáveis e relevantes não devem ser simplesmente ignorados. Uma administração diligente deverá avaliar a exposição da empresa, obter informações técnicas confiáveis e deliberar sobre medidas proporcionais de adequação. A documentação dessas decisões também é relevante.
Atas, relatórios, pareceres e registros internos podem demonstrar que a administração analisou os riscos e adotou procedimentos adequados às circunstâncias conhecidas.
Assim, a governança ambiental deixa de ser apenas uma manifestação institucional de compromisso com a sustentabilidade e passa a integrar a organização dos mecanismos de controle e responsabilidade empresarial.
8. Auditorias, rastreabilidade e riscos de responsabilidade ambiental.
A credibilidade do sistema depende da qualidade das informações apresentadas pelos agentes regulados.
Por esse motivo, a organização dos dados de emissões deverá observar procedimentos técnicos capazes de demonstrar sua origem, consistência e rastreabilidade. A empresa precisará identificar as fontes de informação, os responsáveis pelos registros e as metodologias utilizadas.
Falhas nesse processo poderão comprometer relatórios, dificultar a verificação independente e gerar questionamentos administrativos. A Lei nº 15.042/2024 prevê um regime próprio de obrigações, fiscalização e consequências jurídicas, cuja aplicação deverá respeitar os requisitos e as etapas de implementação correspondentes.
Também é importante distinguir o descumprimento de obrigações regulatórias do SBCE das hipóteses de responsabilidade por dano ambiental. A responsabilidade civil ambiental possui fundamentos próprios, especialmente no artigo 225 da Constituição Federal e no artigo 14, § 1º, da Lei nº 6.938/1981.
Assim, a irregularidade em um relatório de emissões não pode ser automaticamente confundida com a ocorrência de dano ambiental indenizável. Da mesma forma, a regularidade de determinado relatório não afasta outras responsabilidades ambientais eventualmente existentes. A distinção entre esses regimes é fundamental para evitar interpretações jurídicas excessivamente abrangentes.
9. Mercado de carbono, investimentos e competitividade.
A regulamentação também poderá influenciar operações de investimento e financiamento.
Instituições financeiras, investidores e grandes compradores empresariais podem considerar informações sobre emissões e riscos climáticos em seus processos de avaliação. Nesse cenário, empresas com informações ambientais organizadas poderão apresentar melhores condições de demonstrar sua exposição regulatória e a consistência de seus mecanismos internos de controle.
Contudo, o cumprimento das exigências do SBCE não garante, automaticamente, acesso a crédito mais barato ou valorização empresarial. Esses resultados dependem de fatores econômicos e financeiros que ultrapassam a legislação ambiental.
Em operações de fusões e aquisições, o tema ganha relevância adicional. A aquisição de uma unidade industrial poderá exigir investigação sobre inventários de emissões, enquadramento no SBCE, contratos ambientais e investimentos necessários para atender às futuras obrigações.
Esse procedimento integra a lógica da due diligence, isto é, a investigação prévia dos riscos jurídicos, econômicos e operacionais relacionados a determinada operação empresarial. A ausência de informações confiáveis poderá gerar incertezas na avaliação dos ativos e na negociação das responsabilidades entre compradores e vendedores.
Portanto, a organização preventiva dos dados ambientais também poderá contribuir para a segurança de operações societárias.
10. O papel da advocacia empresarial e regulatória.
A implementação do mercado regulado de carbono evidencia a importância de uma advocacia empresarial que não se limite à solução de conflitos depois de sua ocorrência. A atuação preventiva envolve a interpretação das normas, a identificação de riscos e a estruturação jurídica das decisões empresariais.
No contexto do SBCE, o assessoramento jurídico pode compreender a análise do enquadramento regulatório, a revisão de contratos de fornecimento, o acompanhamento das exigências administrativas e a definição das responsabilidades entre empresas e prestadores de serviços especializados.
Também se destaca a assessoria em operações envolvendo ativos de carbono, que exigem atenção à natureza jurídica dos instrumentos negociados e aos requisitos de titularidade, registro, verificação e utilização.
A questão assume especial importância porque o mercado de carbono envolve simultaneamente Direito Ambiental, Direito Empresarial, regulação econômica, Direito Contratual e, conforme a operação, normas relativas ao mercado financeiro e de capitais. Por isso, recomenda-se uma abordagem integrada entre advogados, engenheiros ambientais, administradores e profissionais contábeis.
A advocacia empresarial não substitui a competência técnica necessária à mensuração das emissões. Sua função consiste em assegurar que os procedimentos adotados estejam juridicamente estruturados e que os riscos identificados recebam tratamento contratual e regulatório adequado.
11. O que as empresas devem fazer agora?
Diante da publicação do cronograma, recomenda-se que as empresas potencialmente abrangidas realizem um diagnóstico preliminar de conformidade. A primeira providência consiste em identificar as atividades desenvolvidas e verificar sua correspondência com os setores relacionados na portaria.
Em seguida, deve-se avaliar a existência de inventários de emissões e identificar as instalações que poderão estar próximas dos limites previstos no artigo 30 da Lei nº 15.042/2024. Também é recomendável examinar os sistemas de controle disponíveis, a qualidade dos registros ambientais e a necessidade de integração entre diferentes departamentos.
Nos contratos empresariais, convém verificar se as cláusulas existentes distribuem adequadamente os riscos associados a futuras exigências regulatórias. Por fim, a administração deverá acompanhar os atos complementares do Ministério da Fazenda e do órgão gestor do SBCE, especialmente aqueles relacionados às metodologias de mensuração e aos procedimentos de verificação.
Não se trata de promover investimentos indiscriminados antes da conclusão da regulamentação. A estratégia juridicamente mais segura é identificar os riscos concretos, estabelecer prioridades e desenvolver um plano de adequação compatível com a realidade econômica de cada empresa.
12. Conclusão: a regulação do carbono e o futuro da atividade empresarial.
A Portaria SEMC/MF nº 3.199/2026 representa uma etapa importante na consolidação do mercado regulado de carbono brasileiro.
Ao estabelecer um cronograma progressivo para a mensuração, o relato e a verificação das emissões, a regulamentação cria condições para que o sistema seja implementado de maneira organizada. O novo modelo demonstra que as decisões empresariais passam a incorporar, com crescente relevância, informações sobre riscos ambientais e climáticos.
Essa transformação deve ser compreendida à luz da própria ordem econômica constitucional. O artigo 170, inciso VI, da Constituição Federal estabelece a defesa do meio ambiente como um dos princípios da atividade econômica, enquanto o artigo 225 consagra a proteção ambiental como dever do poder público e da coletividade.
Não se trata, portanto, de considerar a preservação ambiental e a livre iniciativa como valores necessariamente incompatíveis. A função da regulação econômica é justamente estabelecer condições jurídicas que permitam o desenvolvimento produtivo em consonância com os interesses constitucionalmente protegidos.
Entretanto, para que o sistema alcance seus objetivos, será indispensável observar critérios de proporcionalidade, previsibilidade, segurança jurídica e viabilidade econômica. Para as empresas, a principal recomendação é compreender que a preparação não deve começar apenas quando todas as exigências estiverem em pleno funcionamento.
A identificação antecipada dos riscos regulatórios, a organização das informações e a revisão das estruturas contratuais podem transformar uma futura obrigação de conformidade em uma oportunidade de aprimoramento da gestão empresarial.
Nesse contexto, a advocacia empresarial e regulatória assume papel relevante na construção de soluções preventivas, na proteção dos interesses da sociedade e na segurança das decisões de investimento.
A nova etapa do mercado de carbono exige, acima de tudo, planejamento técnico, responsabilidade administrativa e compreensão dos efeitos jurídicos e econômicos da regulamentação.
Fontes e referências
BRASIL. MINISTÉRIO DA FAZENDA. Mercado Regulado de Carbono define cronograma para que setores da indústria comecem a medir emissões. Publicado em 29 de outubro de 2026. Atualizado em 30 de outubro de 2026.
BRASIL. SECRETARIA EXTRAORDINÁRIA DO MERCADO DE CARBONO. Portaria SEMC/MF nº 3.199, de 28 de outubro de 2026. Dispõe sobre o cronograma de implementação das obrigações de Mensuração, Relato e Verificação no âmbito do SBCE. Publicada no Diário Oficial da União em 29 de outubro de 2026.
https://www.in.gov.br/web/dou/-/portaria-semc/mf-n-3.199-de-28-de-outubro-de-2026-741116457
BRASIL. Lei nº 15.042, de 11 de dezembro de 2024. Institui o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa. Especialmente arts. 21, 29 e 30.
BRASIL. Constituição da República Federativa do Brasil de 1988. Arts. 170, VI, e 225.
https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Código Civil. Arts. 421, 421-A, 422 e 1.011.
https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
BRASIL. Lei nº 6.404, de 15 de dezembro de 1976. Lei das Sociedades por Ações. Arts. 153 e 155.
https://www.planalto.gov.br/ccivil_03/leis/l6404consol.htm
BRASIL. Lei nº 6.938, de 31 de agosto de 1981. Política Nacional do Meio Ambiente. Art. 14, § 1º.
https://www.planalto.gov.br/ccivil_03/leis/l6938.htm
Este artigo possui caráter informativo e não substitui a análise jurídica e técnica individualizada, especialmente quanto ao enquadramento no SBCE e às obrigações que dependerão de regulamentação complementar.